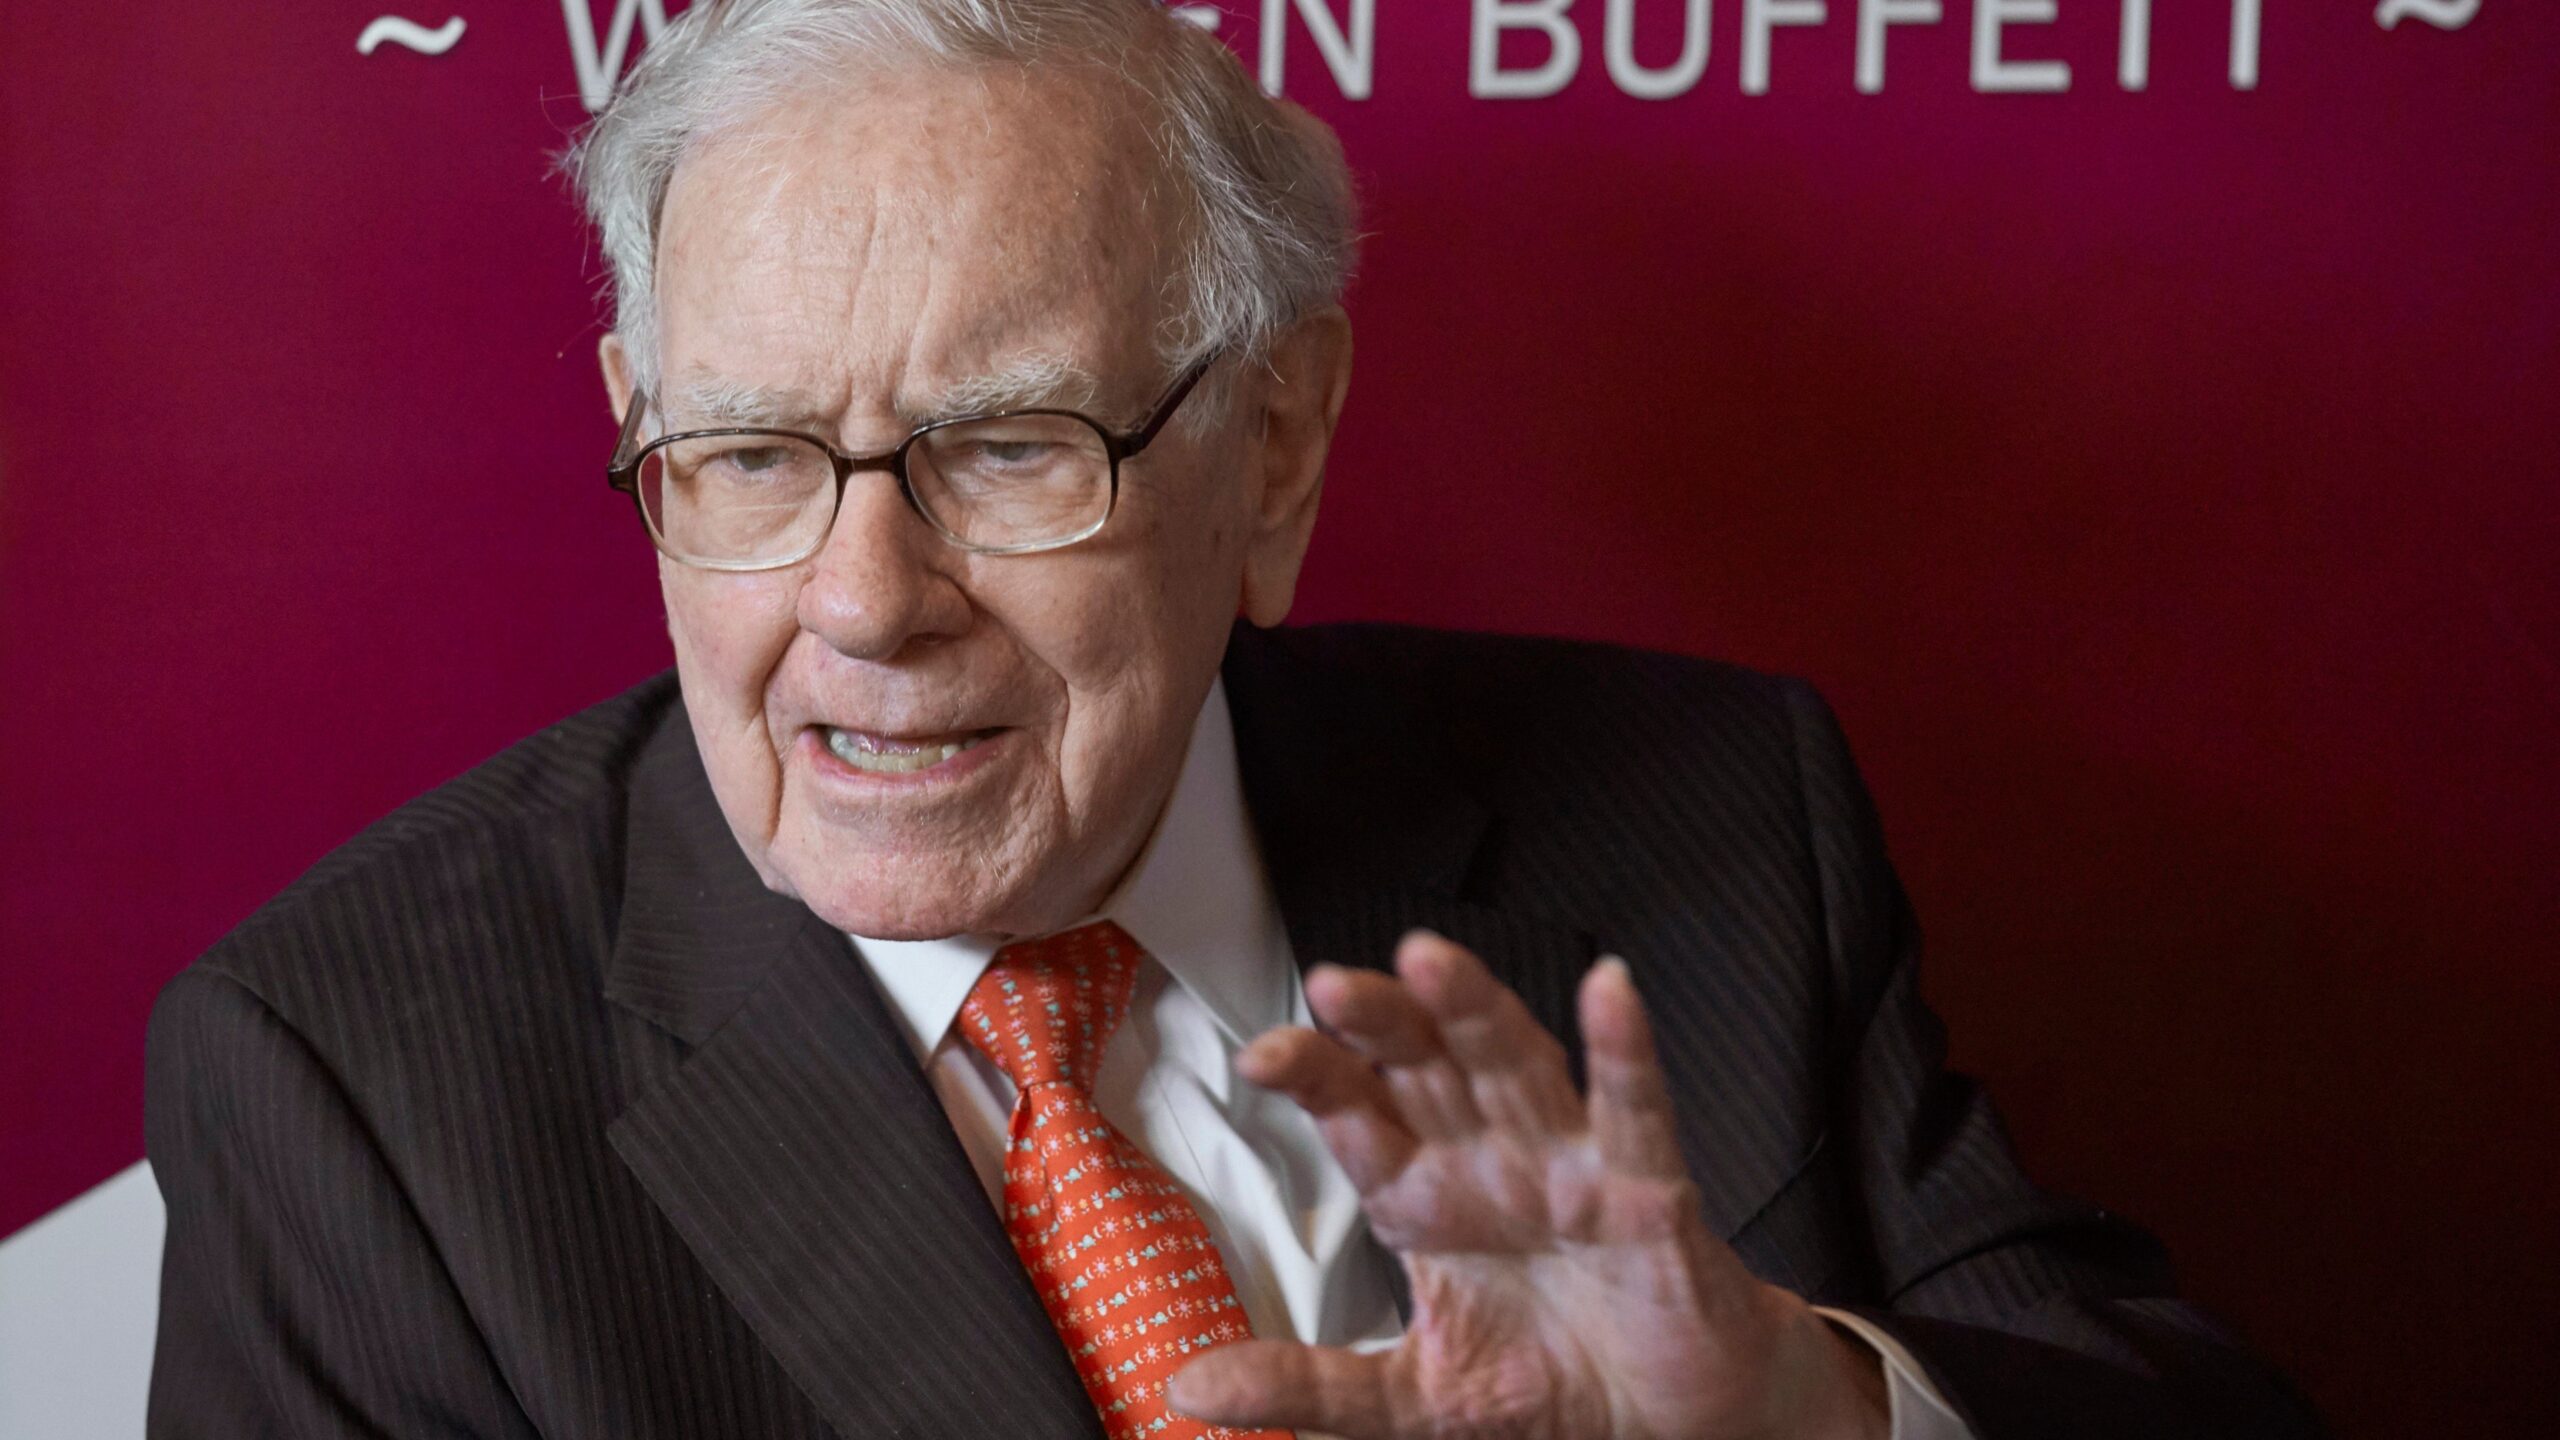
Det var en septembermorgon som på många sätt markerade slutet på en era. Den 18 september lämnade Warren Buffett över ordförandeskapet i Berkshire Hathaway till sin son Howard, efter att ha styrt bolaget med en stadig hand i decennier. För miljoner sparare och investerare världen över var nyheten mer än en bolagsfråga — det var stunden då man tvingas ställa sig frågan vad som egentligen gjort denne man till något närmast unikt i finansvärldens historia.
Svaret går inte att reducera till ett enda beslut eller en enskild affär. Det handlar snarare om en sammanhållen filosofi, konsekvent tillämpad under mer än sextio år, som resulterat i en genomsnittlig årlig avkastning på nära tjugo procent — en siffra som får de flesta professionella förvaltare att blekna. Tre svenska börsprofiler har följt Buffetts karriär på nära håll och delar nu med sig av sina reflektioner kring vad som verkligen utmärkt honom, och vilka lärdomar den svenska spararen kan bära med sig.
Det som återkommer i samtalen är inte teknisk skicklighet eller tillgång till information som andra saknat. Tvärtom lyfter profilerna fram något betydligt mer svårfångat: tålamod, disciplin och förmågan att hålla huvudet kallt när marknaden tappar fattningen. ”Det slår intelligens”, som en av dem formulerar det, och syftar på den emotionella stabiliteten som Buffett konsekvent uppvisat under finanskriser, börskrascher och teknikbubblor. Under it-boomen i slutet av 1990-talet vägrade han att kasta sig in i de uppskruvade värderingarna av teknikbolag, trots att han under en period framstod som förlegad och missade. Historien gav honom rätt.
Hans krisaffärer har länge betraktats som läroboksexempel på att agera när andra flyr. Under finanskrisen 2008 gick Berkshire Hathaway in med kapital i bolag som Goldman Sachs och General Electric på villkor som visade sig vara mycket lönsamma — inte för att Buffett var orädd av naturen, utan för att han under decennier byggt upp den finansiella styrka och det analytiska ramverk som gjorde det möjligt att se möjligheter där andra såg kaos. Det är en distinktion värd att understryka: möjligheten att agera i kris förutsätter förberedelse i lugn.
En annan dimension som profilerna lyfter fram är hans förmåga att tidigt inse värdet i starka varumärken och enkla affärsmodeller. Investeringen i Coca-Cola på 1980-talet är kanske det mest citerade exemplet, men mönstret återkommer gång på gång — en djup övertygelse om att konsumenter återvänder till det de känner igen, och att ett välskött bolag med konkurrensfördelar skapar värde år efter år utan att ägaren behöver göra någonting alls. Det är en syn på ägande som skiljer sig fundamentalt från den kortsiktiga handel som dominerar mycket av dagens marknad.
När Buffett nu kliver tillbaka från rampljuset är det lätt att fastna i nostalgin. Men det mer fruktbara är att fråga sig vad hans gärning faktiskt innebär för den vanlige spararen. Svaret är varken spektakulärt eller komplicerat: köp det du förstår, betala inte för mycket, och ge det tid. I en era av algoritmer, realtidsdata och ständigt brus är det nästan provocerande enkelt. Men enkelheten är poängen.