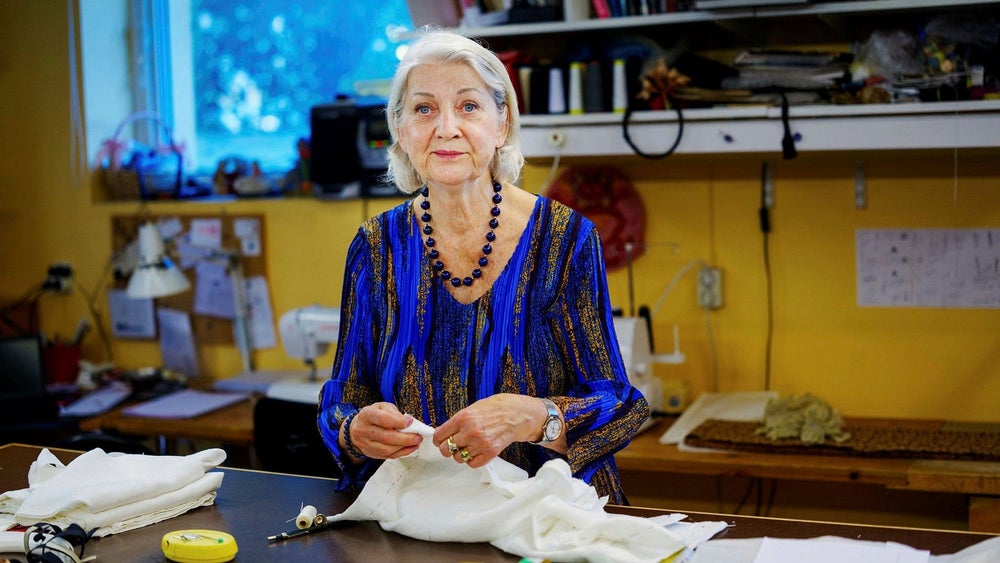
Det började med ett bedrägeri. Inger Löwe, 78 år, utsattes för ett av de bedrägerier som drabbar tusentals svenskar varje år – och när hon vände sig till sin bank för hjälp möttes hon inte av stöd, utan av ytterligare motgångar. Banken spärrade hennes Bank-ID och tog bort hennes Swish-tjänst, utan att hon gavs någon reell möjlighet att ifrågasätta beslutet.
– I stället för att hjälpa mig att få tillbaka mina pengar så spärrar banken mitt Bank-ID och tar bort Swish, säger Inger Löwe. Frustrationen i hennes ord speglar en upplevelse som långt ifrån är unik.
En situation utan tydlig väg framåt
Det som gör Inger Löwes fall särskilt belysande är inte bara att hon drabbades av ett brott, utan att systemet som var tänkt att skydda henne i stället lämnade henne utan de digitala verktyg som i dag är nödvändiga för att sköta vardagliga bankärenden. Bank-ID har på kort tid blivit en grundläggande infrastruktur i det svenska samhället – utan det är det i praktiken omöjligt att logga in på myndighetsportaler, genomföra betalningar eller kommunicera med banker och försäkringsbolag på distans.
När banken väljer att spärra en kunds Bank-ID finns det i dag ingen oberoende instans dit kunden enkelt kan vända sig för att få beslutet omprövat. Det är en brist som engagerar inte bara drabbade individer, utan även konsumentorganisationer och juridiska experter som följer utvecklingen på området.
Äldre särskilt utsatta
Bedrägerier riktade mot äldre personer har ökat markant under de senaste åren. Kriminella aktörer utnyttjar systematiskt den digitala osäkerhet som många äldre upplever, och metoderna blir allt mer sofistikerade. Vishing – där bedragare ringer och utger sig för att vara bankpersonal eller myndighetsrepresentanter – är en vanlig metod som kan lura även den som är på sin vakt.
Det paradoxala i situationen är att bankernas säkerhetsåtgärder, som i grunden är motiverade, riskerar att slå hårdast mot just de kunder som redan befinner sig i en utsatt position. Att spärra Bank-ID kan vara en nödvändig åtgärd för att förhindra ytterligare skada, men när åtgärden vidtas utan transparens och utan möjlighet till överklagande uppstår en rättssäkerhetsfråga som förtjänar seriös uppmärksamhet.
Frågan om överklagande och rättssäkerhet
Bankerna agerar inom ramen för sina egna användarvillkor och har en långtgående rätt att begränsa eller avsluta tjänster vid misstanke om missbruk eller säkerhetsrisker. Men den rättsliga ramen ger kunden få verktyg när beslutet upplevs som felaktigt eller oproportionerligt. Allmänna reklamationsnämnden, ARN, kan pröva vissa tvister mellan konsumenter och banker, men processen är inte alltid anpassad för den akuta situation som uppstår när en person plötsligt förlorar tillgången till sina digitala identitetshandlingar.
Finansinspektionen utövar tillsyn över bankerna, men granskar sällan enskilda kundärenden. Det innebär att den drabbade kunden i praktiken befinner sig i ett vakuum – med begränsade möjligheter att snabbt och effektivt få sin sak prövad av en oberoende part.
Behovet av tydligare spelregler
Inger Löwes historia väcker frågor som sträcker sig långt bortom hennes enskilda fall. I ett samhälle där digital identifiering har blivit lika grundläggande som en fysisk legitimation bör det finnas tydliga och tillgängliga mekanismer för omprövning när en kund anser sig felaktigt behandlad. Det handlar ytterst om balansen mellan bankernas legitima behov av att skydda sina system och kundernas rätt till rättvis och transparent behandling.
För Inger Löwe innebär situationen en påtaglig inskränkning i vardagen – en påminnelse om hur sårbar den digitala infrastrukturen kan vara för dem som redan befinner sig i kanten av systemet, och hur viktigt det är att samhällets skyddsnät håller även när det sätts på prov.